00
DAYS
00
HOURS
00
MINS
00
SECS
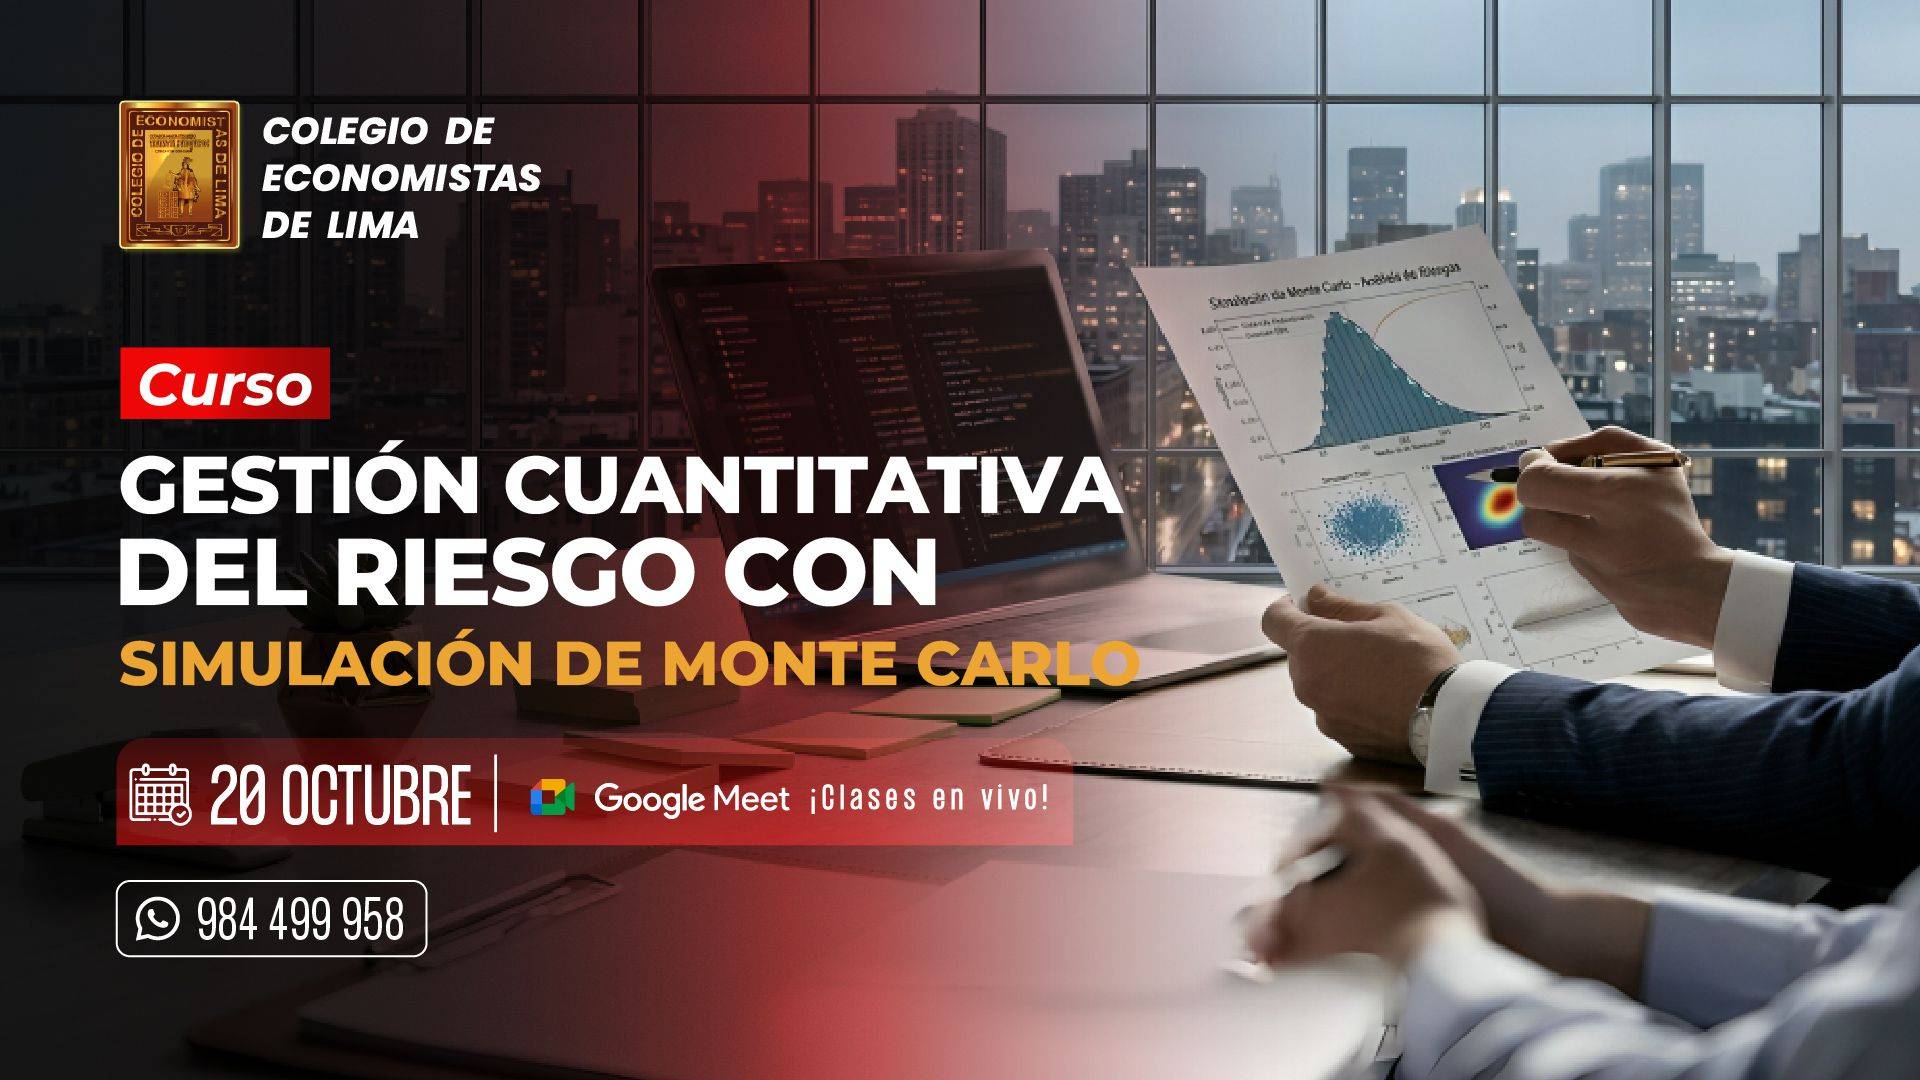
Son 62 horas lectivas:
30 horas académicas sincrónicas / 32 horas asincrónicas
El docente entregará el material de capacitación en PDF, las clases son grabadas para su estudio y aprendizaje.
Inicio: 20 de octubre - 19 de noviembre 2026
Horario: martes y jueves 7:00 pm - 10:00 pm
Docente: Econ. José Manuel Martin Coronado
Modalidad: Virtual, en vivo
1. Presentación
- El curso Gestión Cuantitativa del Riesgo con Simulación de Monte Carlo brinda una formación aplicada para analizar el riesgo y la incertidumbre mediante fundamentos estadísticos, métodos de predicción y técnicas de simulación.
- El participante desarrollará bases para trabajar con variables aleatorias, medidas estadísticas, distribuciones de probabilidad, escenarios y medidas de riesgo, y abordará aplicaciones vinculadas con riesgos de liquidez, mercado, crédito y flujos de caja. Asimismo, conocerá fundamentos de regresión y series de tiempo para realizar proyecciones y simulaciones, y aplicará la simulación de Monte Carlo a valores individuales y vectores de valores.
- El curso culmina con extensiones como análisis de sensibilidad, árboles de decisión, enfoque bayesiano y portafolios, fortaleciendo la toma de decisiones bajo incertidumbre.
2. ¿Por qué llevar este curso?
-
¿Qué problema o necesidad resuelve?
El análisis de riesgo requiere herramientas que permitan comprender la incertidumbre y evaluar escenarios de manera cuantitativa. -
Este curso responde a esa necesidad mediante fundamentos estadísticos, medidas de riesgo, predicción, regresión, series de tiempo y simulación de Monte Carlo.
-
Su valor radica en que permite analizar riesgos de liquidez, mercado, crédito y flujos de caja, así como interpretar distribuciones, intervalos y resultados de simulación.
-
De esta manera, el participante fortalece su capacidad para realizar proyecciones y sustentar decisiones con un enfoque cuantitativo en contextos de riesgo e incertidumbre.
3. Objetivo
-
Desarrollar habilidades prácticas en análisis de riesgo mediante el uso de modelos cuantitativos, fundamentos estadísticos, técnicas de predicción y simulación de Monte Carlo, con el fin de fortalecer la toma de decisiones informadas y estratégicas en escenarios de incertidumbre.
4. ¿Qué aprenderás?
Al finalizar el curso, el participante será capaz de:
• Identificar variables aleatorias, vectores aleatorios, medidas de tendencia central, dispersión y correlación, así como distribuciones de probabilidad.
• Diferenciar riesgo e incertidumbre y analizar eventos, escenarios, consecuencias y medidas de riesgo.
• Aplicar un enfoque cuantitativo a riesgos de liquidez, mercado, crédito y flujos de caja.
• Utilizar fundamentos de regresión y series de tiempo para estimación, proyección, predicción y simulación.
• Aplicar la simulación de Monte Carlo a un valor y a un vector de valores.
• Analizar resultados mediante histogramas, distribuciones e intervalos, e incorporar extensiones como análisis de sensibilidad, árboles de decisión, enfoque bayesiano y portafolios.
Estructura del Curso
📘INDUCCIÓN
MÓDULO 1: FUNDAMENTOS DE ESTADÍSTICA
MÓDULO 2: INTRODUCCIÓN AL RIESGO
MÓDULO 3: ENFOQUE CUANTITATIVO DEL RIESGO
MÓDULO 4: PREDICCIÓN Y SIMULACIÓN DE UN VALOR
MÓDULO 5: INTRODUCCIÓN A LA SIMULACIÓN DE MONTECARLO
MÓDULO 6: FUNDAMENTOS DE REGRESIÓN
MÓDULO 7: FUNDAMENTOS DE SERIES DE TIEMPO
MÓDULO 8: SIMULACIÓN DE MONTECARLO APLICADA A VECTOR DE VALORES
Si tienes consultas has click en el botón WhatsApp y nuestro equipo se contactará contigo
📞984 499 958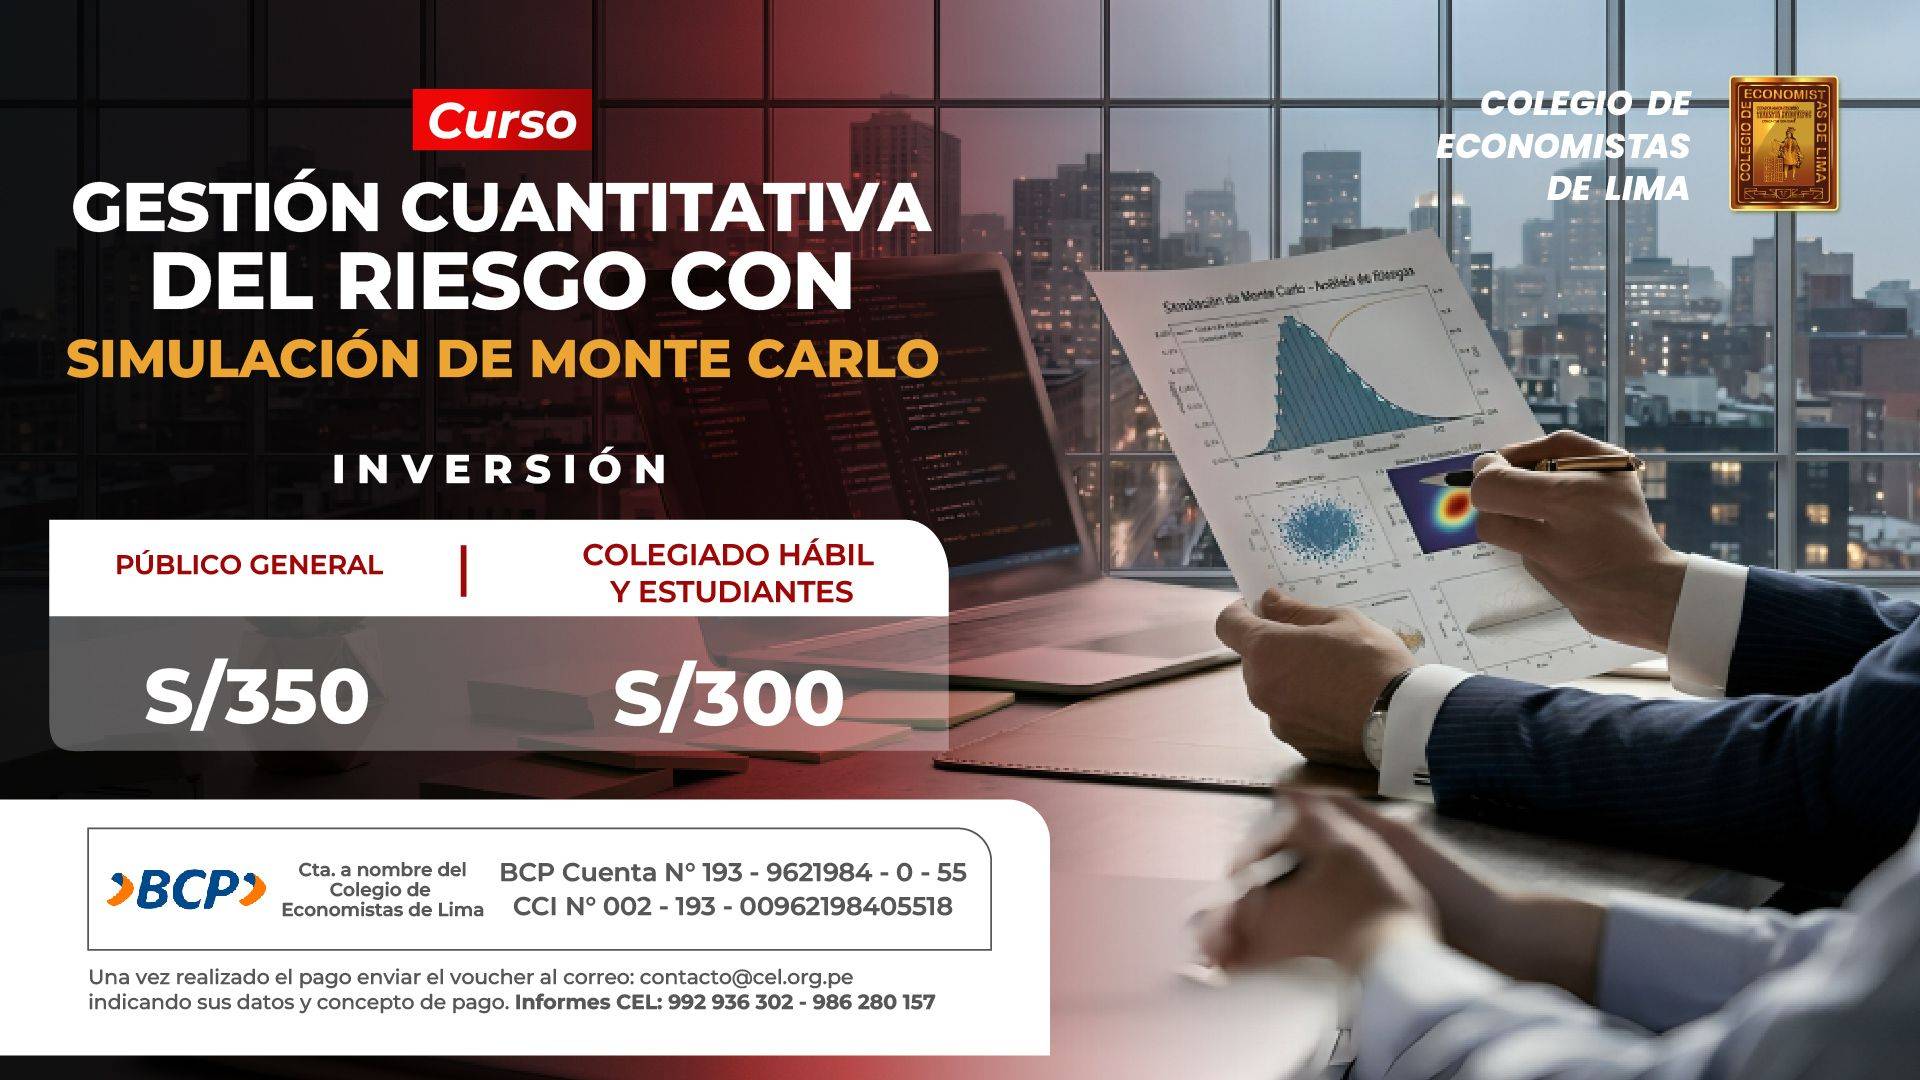
CUENTA CORRIENTE BCP
N°193-9621984-0-55
CCI N°002-193-00962198405518
Cuenta Corriente BCP a nombre del COLEGIO DE ECONOMISTAS DE LIMA
Una vez realizado el pago enviar foto o transferencia (nítida)
al correo:
contacto@cel.org.pe
Whatsapp: 📞984 499 958
DOCENTE
Econ. José Manuel Martin Coronado
-
Cargo actual: Docente de Macroeconometría en el Instituto de Econometría de Lima (IEL), según la sumilla proporcionada.
-
Especialidad vinculada al curso: Econometría, Data Science e investigación cuantitativa.
-
Economista por la Universidad de Lima y econometrista por la UNI-INEI.
-
Cuenta con estudios de posgrado en Econometría y Data Science realizados en la American Economic Association (AEA), MIT, London School of Economics (LSE), Universidad de Warwick y Universidad de Rotterdam.
-
Es miembro de la Econometric Society (ES) y de la American Economic Association (AEA).
-
Posee más de 20 años de experiencia como investigador cuantitativo y docente de Macroeconometría en el Instituto de Econometría de Lima (IEL).
-
Su formación y experiencia se vinculan con los contenidos del curso relacionados con estadística, econometría, regresión, series de tiempo, predicción, simulación y análisis cuantitativo del riesgo.